


Odchod do dôchodku predstavuje jednu z najväčších finančných zmien v živote. Pravidelný príjem zo zamestnania alebo podnikania postupne nahrádza dôchodok a vlastné úspory získavajú ešte väčší význam. Práve preto sa mnohí ľudia vo veku 50 až 65 rokov začínajú intenzívnejšie zaujímať o ochranu svojho majetku.
Jednou z možností je investovanie do zlata pred odchodom do dôchodku. Fyzické investičné zlato môže doplniť existujúce úspory, pomôcť diverzifikovať majetok a znížiť závislosť od jediného typu investície.
Pre ľudí z Bratislavy, západného Slovenska aj ostatných regiónov krajiny je však dôležité pochopiť, čo zlato dokáže a čo od neho nemožno očakávať. Nevypláca pravidelný úrok, jeho cena kolíše a krátkodobý pokles môže prísť aj v období, keď investor potrebuje peniaze.
Ako teda pristupovať k nákupu zlata v posledných rokoch pred dôchodkom?
Prečo investovanie do zlata pred odchodom do dôchodku získava na význame?
Počas produktívneho života má človek spravidla viac času zotaviť sa z prípadných investičných strát. Ak má pred sebou ďalších dvadsať rokov práce, môže uvažovať inak než niekto, kto plánuje odchod do dôchodku o tri roky.
S približujúcim sa dôchodkom sa preto menia aj finančné priority.
Kým mladší investori často uprednostňujú dlhodobý rast kapitálu, ľudia v preddôchodkovom veku môžu klásť väčší dôraz na zachovanie vytvoreného majetku a jeho dostupnosť.
Investičné zlato môže byť v takejto situácii zaujímavé z viacerých dôvodov:
- Predstavuje fyzické aktívum, ktoré možno priamo vlastniť.
- Jeho hodnota nie je priamo závislá od hospodárenia jednej spoločnosti.
- Môže prispieť k diverzifikácii investičného portfólia.
- Má medzinárodne rozpoznateľnú trhovú hodnotu.
- Možno ho uchovávať dlhodobo a neskôr odovzdať dedičom.
Zlato však nie je náhradou za dôchodok ani za pravidelný príjem. Jeho úlohou môže byť skôr doplnenie ostatných finančných aktív.
Investovanie do zlata pred dôchodkom a ochrana pred infláciou
Jednou z najväčších obáv budúcich dôchodcov je rast životných nákladov.
Potraviny, energie, bývanie aj zdravotná starostlivosť môžu postupne zdražovať. Ak príjmy domácnosti nerastú rovnakým tempom, jej kúpna sila klesá.
Predstavme si človeka, ktorý má odložených 30 000 eur. Pri priemernej inflácii 3 % ročne by mala táto suma po desiatich rokoch kúpnu silu približne 22 300 eur v dnešných cenách, pokiaľ by peniaze neprinášali žiadny výnos.
Práve preto ľudia hľadajú spôsoby, ako časť majetku uchovať aj mimo hotovosti.
Zlato sa historicky často spája s ochranou pred dlhodobým znehodnocovaním peňazí. Napriek tomu neexistuje záruka, že jeho cena bude v každom roku rásť rýchlejšie než inflácia.
Pre človeka, ktorý plánuje odchod do dôchodku, je preto rozumnejšie vnímať zlato ako jednu z možných súčastí ochrany majetku, nie ako dokonalé zabezpečenie proti rastúcim cenám.
Koľko zlata by mal vlastniť človek pred dôchodkom?
Na túto otázku neexistuje univerzálna odpoveď.
Vhodné množstvo závisí od výšky úspor, očakávaného dôchodku, pravidelných výdavkov, ďalších investícií a celkovej ochoty znášať riziko.
Inú situáciu má človek, ktorý vlastní nehnuteľnosť bez hypotéky a má vytvorenú dostatočnú finančnú rezervu. Odlišne musí postupovať niekto, kto ešte spláca úver a väčšinu úspor bude potrebovať v najbližších rokoch.
Pred nákupom zlata sa preto oplatí zodpovedať tri otázky:
- Koľko peňazí budem potrebovať počas prvých rokov dôchodku?
- Akú časť úspor môžem ponechať investovanú dlhodobo?
- Ako by môj finančný plán ovplyvnil výraznejší pokles ceny zlata?
Dôležité je predovšetkým neinvestovať do fyzického zlata peniaze, ktoré budete pravdepodobne potrebovať na bežné výdavky v blízkej budúcnosti.
Investovanie do zlata pred odchodom do dôchodku: jednorazovo alebo postupne?
Človek, ktorý počas pracovného života vytvoril väčšie úspory, môže uvažovať o jednorazovom nákupe investičného zlata.
Takýto postup však prináša riziko nevhodného načasovania. Ak cena zlata krátko po nákupe klesne, celá investovaná suma bude vystavená rovnakému pohybu trhu.
Alternatívou je postupný nákup.
Predstavme si investora, ktorý plánuje do fyzického zlata vložiť 9 000 eur. Namiesto jedného nákupu môže sumu rozdeliť na tri časti po 3 000 eur a nákupy uskutočniť v rôznych obdobiach.
Takýto prístup môže znížiť závislosť od jedinej nákupnej ceny. Nezaručuje však lepší výsledok než jednorazová investícia.
Navyše pri fyzickom zlate treba zohľadniť aj gramáž produktov. Menšie tehličky majú často vyššiu cenu za gram než väčšie balenia.
Preto je vhodné porovnávať nielen aktuálnu cenu zlata, ale aj konečné ceny konkrétnych investičných produktov.
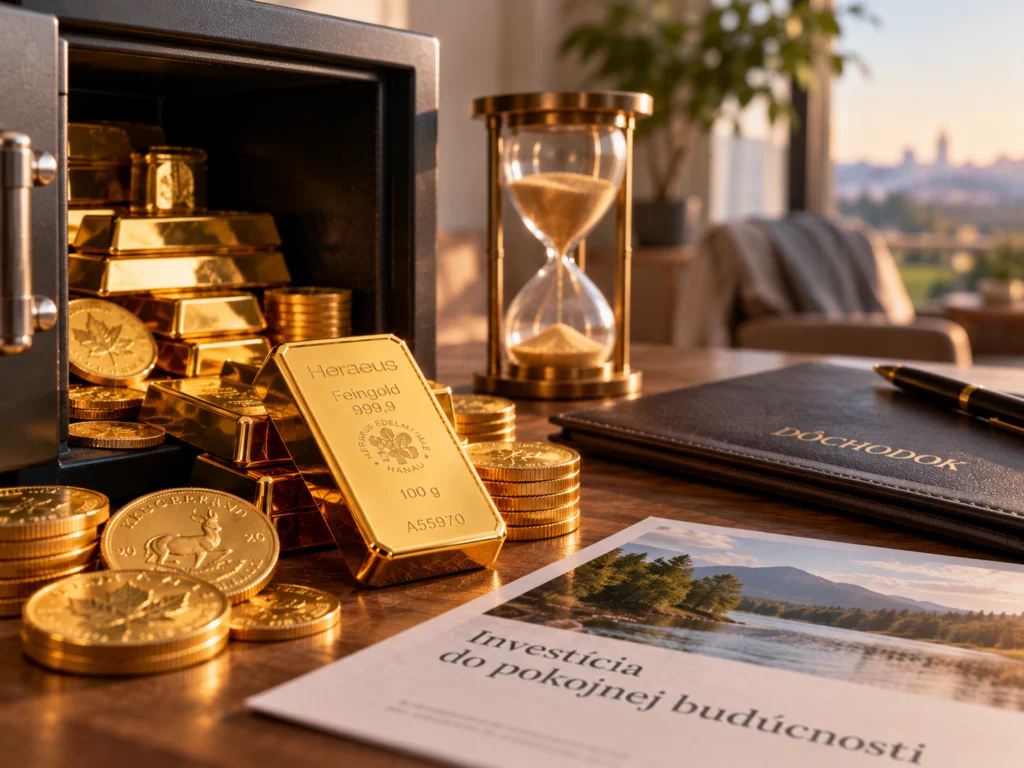
Zlaté tehličky alebo mince: čo je vhodnejšie pred dôchodkom?
Pri nákupe fyzického investičného zlata sa najčastejšie rozhoduje medzi tehličkami a mincami.
Obe možnosti majú svoje výhody. Rozdiel spočíva najmä v gramáži, výrobnej prémii, praktickosti a osobných preferenciách.
Investičné zlaté tehličky
Zlaté tehličky sú dostupné v rôznych hmotnostiach, napríklad 5 g, 10 g, 20 g, 1 trójska unca, 50 g alebo 100 g.
Pri väčších gramážach býva cena za gram spravidla výhodnejšia. Na druhej strane môže byť menej praktické predať veľkú tehličku, ak investor potrebuje iba menšiu časť jej hodnoty.
Investičné zlaté mince
Medzi známe investičné mince patria Wiener Philharmoniker, Maple Leaf, Britannia či Krugerrand.
Ich výhodou je medzinárodná rozpoznateľnosť a dostupnosť v rôznych hmotnostiach. Navyše môžu byť vhodné aj na postupné budovanie rodinného majetku.
Na Zlatom Prístave nájdete investičné zlaté tehličky aj investičné zlaté mince. Pri výbere sa oplatí porovnať rýdzosť, výrobcu, hmotnosť a cenu za gram čistého zlata.
Investičné zlato v Bratislave a na západnom Slovensku
Pre zákazníkov z Bratislavy a západného Slovenska môže byť pri nákupe fyzického zlata dôležitá nielen cena, ale aj dôveryhodnosť predajcu a transparentnosť informácií o produktoch.
Najmä pri vyšších sumách má zmysel venovať pozornosť pôvodu zlata, výrobcom a podmienkam nákupu.
Zlatý Prístav v Bratislave ponúka investičné zlato v podobe tehličiek a mincí, ktoré môžu osloviť aj zákazníkov pripravujúcich sa na dôchodok.
Ponuka je dostupná zákazníkom z Bratislavy, Pezinka, Senca, Malaciek, Trnavy, Nitry, Trenčína aj ďalších miest Slovenska prostredníctvom internetového obchodu.
Pri výbere je vhodné sledovať najmä:
- rýdzosť a hmotnosť zlata,
- výrobcu alebo mincovňu,
- konečnú cenu produktu,
- rozdiel medzi nákupnou a výkupnou cenou,
- možnosti bezpečného uloženia,
- dostupnosť konkrétnej gramáže.
Pri rozhodovaní sa preto netreba orientovať iba podľa toho, ktorá tehlička je najlacnejšia v absolútnej sume.
Prečo môže byť zlato zaujímavé aj po odchode do dôchodku?
Odchodom do dôchodku sa investičný horizont automaticky nekončí.
Mnohí ľudia plánujú spravovať svoj majetok ďalších dvadsať alebo tridsať rokov. Časť úspor preto môže zostať investovaná aj počas dôchodku.
Fyzické zlato môže predstavovať jednu zo zložiek dlhodobého majetku, ktorú človek nemusí pravidelne predávať.
Zároveň však treba počítať s tým, že zlato nevytvára priebežný príjem. Ak dôchodca potrebuje pravidelne financovať životné náklady, samotné vlastníctvo zlata mu neposkytuje mesačnú rentu.
Preto by mal mať dostatok likvidných prostriedkov na bežné výdavky bez toho, aby musel predávať zlato v nevhodnom okamihu.
Investovanie do zlata pred dôchodkom a odovzdanie majetku deťom
Pre niektorých ľudí nie je hlavným cieľom minúť všetky úspory počas dôchodku.
Časť majetku chcú ponechať deťom alebo vnúčatám.
Práve fyzické investičné zlato môže byť jednou z možností, ako uchovať časť rodinného majetku v podobe konkrétnych aktív.
Pri tomto zámere môže byť praktické vlastniť viacero menších tehličiek alebo mincí. V budúcnosti sa tak jednotlivé produkty dajú jednoduchšie rozdeliť medzi dedičov.
Dôležité je tiež uchovávať faktúry, certifikáty a ďalšiu dokumentáciu. Pri plánovaní dedenia treba zohľadniť aktuálne právne pravidlá a celkové majetkové pomery rodiny.
Aké riziká má investovanie do zlata pred odchodom do dôchodku?
Hoci zlato patrí medzi najznámejšie drahé kovy, nie je bezrizikovou investíciou.
Pred nákupom treba poznať najmä tieto riziká:
- Cenové riziko: hodnota zlata môže krátkodobo aj dlhodobo klesať.
- Žiadny pravidelný výnos: fyzické zlato nevypláca úroky ani dividendy.
- Nákupná prémia: cena tehličky alebo mince býva vyššia než hodnota samotného kovu.
- Výkupný spread: pri predaji nemusíte získať rovnakú sumu, akú by ste zaplatili za nový produkt.
- Bezpečnosť: fyzické zlato vyžaduje vhodné uloženie.
- Menové riziko: cenu zlata v eurách ovplyvňuje aj kurz EUR/USD.
Pre ľudí krátko pred dôchodkom je obzvlášť dôležité riziko, že budú musieť investíciu predať v období poklesu.
Práve preto má význam rozlišovať medzi peniazmi potrebnými na najbližšie roky a majetkom určeným na dlhodobé držanie.
Najčastejšie otázky o investovaní do zlata pred dôchodkom
Oplatí sa investovať do zlata vo veku 55 alebo 60 rokov?
Investičné zlato môže byť súčasťou diverzifikovaného majetku aj vo veku 55 alebo 60 rokov. Rozhodujúce však nie je samotné číslo veku, ale finančná rezerva, investičný horizont, očakávané výdavky a schopnosť znášať cenové výkyvy.
Je zlato vhodné ako zabezpečenie na dôchodok?
Zlato môže doplniť dôchodkové úspory, ale samo osebe nezabezpečuje pravidelný príjem. Preto by nemalo nahradiť finančné prostriedky potrebné na každodenné životné náklady.
Koľko peňazí investovať do zlata pred dôchodkom?
Univerzálna suma ani percento neexistujú. Vhodná veľkosť investície závisí od celkového majetku, ďalších príjmov, záväzkov a individuálnej tolerancie rizika.
Je lepšie kúpiť zlato naraz alebo postupne?
Postupný nákup môže znížiť závislosť od jedinej nákupnej ceny. Jednorazový nákup môže byť zasa jednoduchší a pri vhodnej gramáži aj nákladovo efektívnejší. Ani jedna stratégia nezaručuje lepší výsledok.
Môžem investičné zlato predať aj počas dôchodku?
Áno. Fyzické investičné zlato možno ponúknuť na spätný predaj. Výsledná suma však závisí od aktuálnej ceny kovu, konkrétneho produktu a výkupných podmienok.
Je investičné zlato na Slovensku oslobodené od DPH?
Zlato, ktoré spĺňa zákonné podmienky investičného zlata, má na Slovensku osobitný režim oslobodenia od DPH. Nie každý zlatý výrobok však automaticky spĺňa tieto podmienky.
Kde kúpiť investičné zlato v Bratislave pred odchodom do dôchodku?
Na Zlatom Prístave v Bratislave nájdete investičné zlaté tehličky a mince v rôznych gramážach. Ponuku môžu využiť zákazníci z Bratislavy, západného Slovenska aj ostatných regiónov prostredníctvom e-shopu.
Investovanie do zlata pred odchodom do dôchodku si vyžaduje premyslený plán
Posledné roky pred dôchodkom nie sú ideálnym obdobím na unáhlené finančné rozhodnutia. Naopak, práve vtedy má zmysel dôkladne zhodnotiť, aký majetok človek vlastní, aké príjmy očakáva a koľko peňazí bude potrebovať v nasledujúcich rokoch.
Investičné zlato môže byť jednou zo súčastí tejto stratégie. Ponúka možnosť priameho vlastníctva fyzického drahého kovu, dlhodobého uchovávania a prípadného odovzdania ďalšej generácii.
Zároveň však treba rešpektovať jeho cenové výkyvy, nákupné náklady a skutočnosť, že nevytvára pravidelný príjem.
Ak uvažujete o investovaní do zlata pred dôchodkom, na Zlatom Prístave môžete porovnať investičné zlaté mince a tehličky v rôznych gramážach. Či už žijete v Bratislave, na západnom Slovensku alebo v inom regióne, pri nákupe je dôležité vyberať podľa svojho finančného plánu, nie iba podľa krátkodobého pohybu ceny zlata.